KYC-automatisering in GCC-bankwezen
De meeste GCC-banken falen niet op compliance. Ze falen op documentcomplexiteit.
Belangrijkste inzichten
- Verminder handmatige beoordeling door alleen uitzonderingen naar compliance-teams te routeren.
- Geef prioriteit aan documentcomplexiteit, niet aan opslag, als het werkelijke KYC-knelpunt.
- Gebruik intelligente documentverwerking om onboardingbestanden te classificeren, extraheren en valideren.
- Pas human-in-the-loop-controles toe voor auditeerbaarheid in gereguleerde bancaire workflows.
- Stem KYC-automatisering af op GDPR artikel 22, EU AI Act artikel 6 en NIST AI RMF 1.0.
Inleiding
De meeste GCC-banken beheren onboardingdossiers die paspoorten, Emirates ID’s, energierekeningen, bedrijfsdocumenten, belastingformulieren en ondertekende verklaringen in het Arabisch en Engels combineren. De operationele uitdaging komt voort uit documentvariatie, niet uit hiaten in het beleid. Banken hebben intelligente documentverwerking, regelgebaseerde validatie en menselijke beoordeling op strategische controlepunten nodig - geen chatbotinterfaces die op bestaande systemen worden geplakt.
KYC-automatisering in GCC-bankwezen: waar de winst vandaan komt
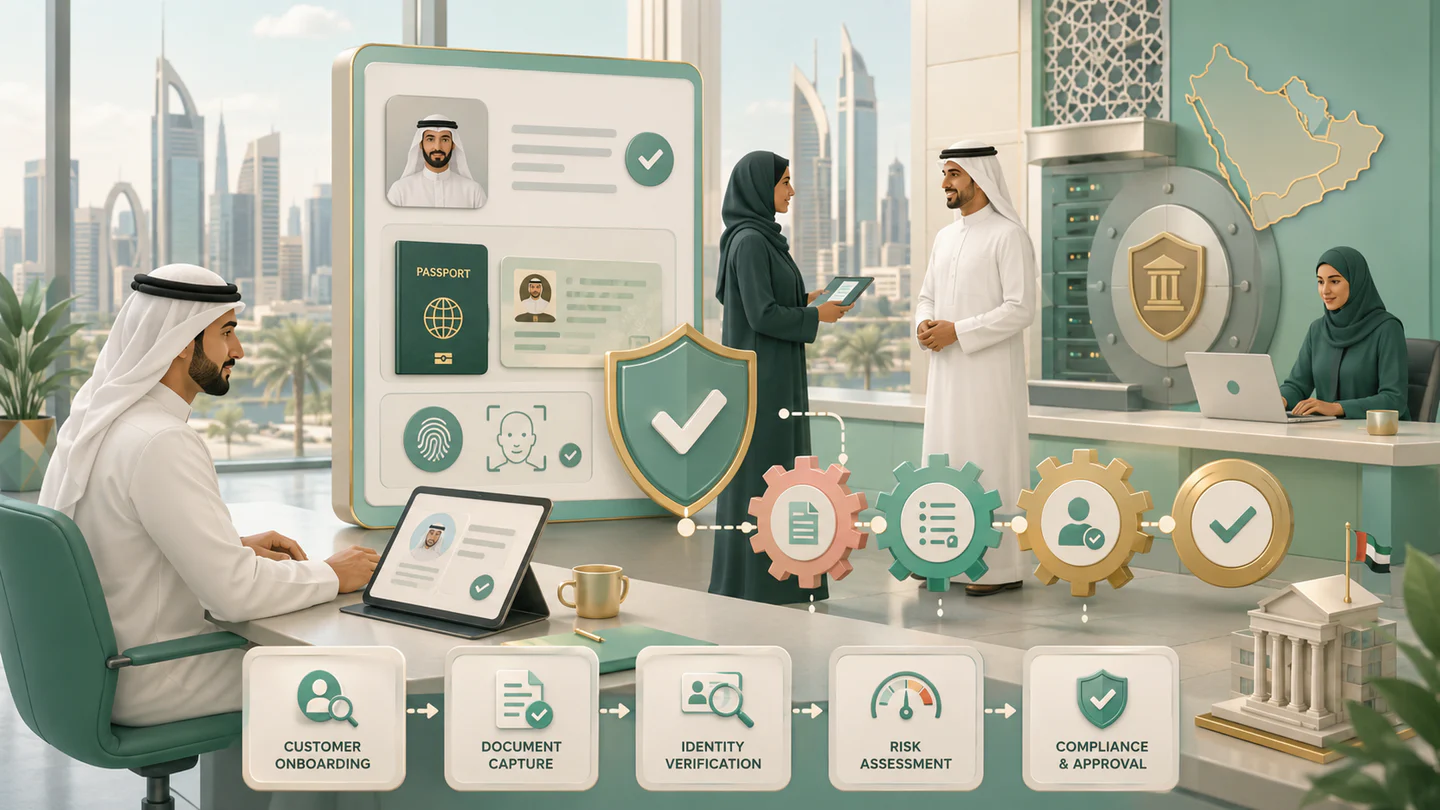
Operationele verbeteringen ontstaan op vier verschillende niveaus: classificatie identificeert documenttypen bij intake; extractie haalt namen, ID’s, datums, handtekeningen en metadata op; validatie controleert volledigheid, vervaldatums, verplichte velden en naleving van beleid; workflow-orkestratie routeert uitzonderingen met volledige auditsporen. GCC-onboardingdossiers bevatten vaak meertalige inhoud, stempels, handgeschreven aantekeningen en wisselende scankwaliteit. Basis-OCR biedt beperkte waarde; het bredere proces vereist governance, meting en operationele controles in plaats van alleen modeloutput.
Waarom documentcomplexiteit KYC-processen breekt
Handmatige beoordeling kan niet meeschalen met stijgende volumes, groeiende filiaalnetwerken of toenemende auditdruk. Onvolledige formulieren voor het openen van rekeningen leiden tot uitgebreide herwerkcycli. Veelvoorkomende faalpunten zijn: niet-ondertekende of gedeeltelijk ondertekende dossiers; verlopen identiteitsbewijzen die tijdens de intake worden gemist; niet-overeenkomende documenttypen en checklistonderdelen; inconsistente metadata voor Arabische en Engelse dossiers; geen zicht op de status van tekortkomingen per filiaal of relatiebeheerder; onvermogen van de klantenservice om ondersteunende documenten snel op te vragen. Dit zijn documentprocesuitdagingen die vooraf gaan aan de compliancebeoordeling.
Hoe goede KYC-automatisering eruitziet
Effectieve automatisering elimineert laagwaardige controlewerkzaamheden en levert schonere wachtrijen voor beoordelaars op. Het streefmodel benadrukt beoordeling die zich uitsluitend op uitzonderingen richt, met vastgelegde servicelevels: bestanden inlezen vanuit filiaalsystemen, portalen, e-mail of gescande archieven; documenten classificeren aan de hand van een beheerste KYC-taxonomie; kernvelden extraheren, waaronder klantnaam, ID-nummer, afgifte- en vervaldatum; volledigheid valideren tegen het klantprofiel, producttype en de wettelijke checklist; handtekeningen, stempels, duplicaten en ontbrekende verplichte pagina’s detecteren; uitzonderingen routeren naar operations, compliance of relatiebeheerders; alle acties vastleggen voor audit, rapportage en het volgen van correctieve acties. Scheid deterministische regels van modelgebaseerd oordeel: vervalcontroles, lijsten met verplichte documenten en de aanwezigheid van handtekeningen gebruiken expliciete regels, terwijl ambigue taken zoals classificatie van ruizige scans baat hebben bij multimodale vision-language-modellen binnen beheerste workflows.
Vergelijking: alleen OCR versus intelligente documentverwerking voor KYC
| Mogelijkheid | Alleen OCR | Intelligente documentverwerking |
|---|---|---|
| Documentbegrip | Leest tekst | Classificeert, extraheert, verrijkt metadata |
| Checklistvalidatie | Grotendeels handmatig | Geautomatiseerd tegen klant- en productregels |
| Ondersteuning meertaligheid | Wisselend | Ontworpen voor Arabische en Engelse workflows |
| Afhandeling van uitzonderingen | Opvolging via e-mail en spreadsheet | Gestructureerde wachtrijen met SLA-bewaking |
| Auditeerbaarheid | Gefragmenteerd | End-to-end auditspoor en rapportage |
| Operationele impact | Sneller lezen | Snellere onboarding en minder tekortkomingscycli |
OCR digitaliseert papier; intelligente documentverwerking transformeert doorvoer, controle en zichtbaarheid. Vergelijk platformen op basis van workflowdiepte en governance voordat u de modelkwaliteit beoordeelt.
Governance en regelgeving: wat bancaire teams niet kunnen negeren
KYC-automatisering moet worden behandeld als een gereguleerde workflow, niet als een generieke AI-toepassing. Governance moet vanaf het begin worden ontworpen. Belangrijke referentiepunten zijn EU AI Act artikel 6, GDPR artikel 22, OWASP LLM Top 10, ISO/IEC 42001:2023 en MITRE ATT&CK voor beveiligingsoverwegingen. Zelfs banken buiten deze rechtsgebieden profiteren van gestructureerde controles rond uitlegbaarheid, menselijk toezicht, toegangsbeheer en incidentrespons.
Bancaire teams moeten evalueren: welke besluiten zijn volledig geautomatiseerd en welke vereisen menselijke goedkeuring? Kan het systeem aantonen waarom dossiers als onvolledig zijn gemarkeerd? Worden prompts, modelaanroepen en workflowacties gelogd? Kan het platform draaien in een private cloud of een omgeving die uitsluitend een DMZ gebruikt? Hoe worden bewaartermijn, toegangscontrole en dataresidentie beheerd? Ondernemingen bouwen steeds vaker op beheerste AI-stacks zoals Microsoft Azure AI Foundry, AWS Bedrock, Google Vertex AI, Databricks AI and Machine Learning en Snowflake AI Data Cloud. De keuze van het platform is minder belangrijk dan het operationele model; een modelagnostische architectuur veroudert doorgaans beter in gereguleerde omgevingen.
Praktijkvoorbeeld uit het bankwezen in het Midden-Oosten
Een geanonimiseerde bank in het Midden-Oosten zette Contellect One Intelligent Data Remediation in om 40 miljoen pagina’s binnen 60 dagen te classificeren en te extraheren, met een verwerkingstijd van minder dan 50ms per pagina binnen een beveiligde omgeving zonder internettoegang. De bank kampte met geautomatiseerde volledigheidshiaten, onvolledige niet-ondertekende dossiers en relatiebeheerders die 40-60% van hun tijd besteedden aan het achterhalen van documenten. De oplossing combineerde AI-classificatie, Arabische en Engelse OCR, het volgen van tekortkomingen, validatie van handtekeningen en stempels, detectie van ontbrekende documenten en compliance-correctiewachtrijen. KYC-, onboarding- en accountopeningsteams gingen over van handmatig documenten achterhalen naar beoordeling die uitsluitend op uitzonderingen is gericht.
KYC-automatisering operationeel maken
Bancaire teams moeten brede transformatiepresentaties vermijden; begin met meetbare, afzonderlijke workflows zoals retailonboarding, MKB-rekeningopening of periodieke KYC-vernieuwing.
Definieer een documenttaxonomie
Documentklassen, verplichte varianten en aanvaardbare alternatieven moeten worden vastgesteld. Anders vertaalt extractiekwaliteit zich niet naar operationele waarde.
Ontwerp voor uitzonderingen, niet voor gemiddelden
De meeste dossiers zijn eenvoudig; de kosten concentreren zich in randgevallen. Bouw wachtrijen voor ontbrekende handtekeningen, verlopen identiteitsbewijzen, extractie met lage betrouwbaarheid en checklistafwijkingen.
Houd mensen daar waar het risico het hoogst is
Human-in-the-loop-beoordeling bevindt zich op beleidsgevoelige controlepunten, wat auditeerbaarheid waarborgt en vals vertrouwen in geautomatiseerde besluiten vermindert.
Integreer vroeg met kernsystemen
KYC-automatisering faalt wanneer teams gegevens blijven overtypen in onboarding-, CRM- of dossiersystemen. Integratie verandert documentmachines in bancaire workflows.
Van strategie naar uitvoering
Contellect Technologies Inc. levert AI-platformen voor de onderneming die intelligente documentverwerking, multi-agent-automatisering en beveiligde kennisontsluiting verenigen voor ondernemingen wereldwijd. Voor bancaire teams omvat dit AI-classificatie, OCR, data-extractie, metadataverrijking, human-in-the-loop-workflows en integraties voor de onderneming die beheerste KYC-processen ondersteunen, inclusief Arabische en meertalige documenten. Het platform ondersteunt 130+ bestandsformaten met beveiligde implementatieopties en modelagnostische orkestratie.
