Automatización de KYC en la Banca del GCC
La mayoría de los bancos del GCC no fallan en el cumplimiento, sino en la complejidad documental.
Conclusiones clave
- Reduzca la revisión manual enrutando solo las excepciones a los equipos de cumplimiento.
- Priorice la complejidad documental, no el almacenamiento, como el verdadero cuello de botella de KYC.
- Utilice el procesamiento inteligente de documentos para clasificar, extraer y validar los expedientes de incorporación.
- Aplique controles de supervisión humana para la trazabilidad en los flujos de trabajo bancarios regulados.
- Alinee la automatización de KYC con el artículo 22 del RGPD, el artículo 6 de la Ley de IA de la UE y el NIST AI RMF 1.0.
Introducción
La mayoría de los bancos del GCC gestionan expedientes de incorporación que combinan pasaportes, identificaciones Emirates, facturas de servicios, registros corporativos, formularios fiscales y declaraciones firmadas en árabe e inglés. El reto operativo procede de la variedad documental, no de vacíos en la política. Los bancos necesitan procesamiento inteligente de documentos, validación basada en reglas y revisión humana en puntos de control estratégicos, no interfaces de chatbot añadidas a los sistemas existentes.
Automatización de KYC en la banca del GCC: de dónde vienen las ganancias
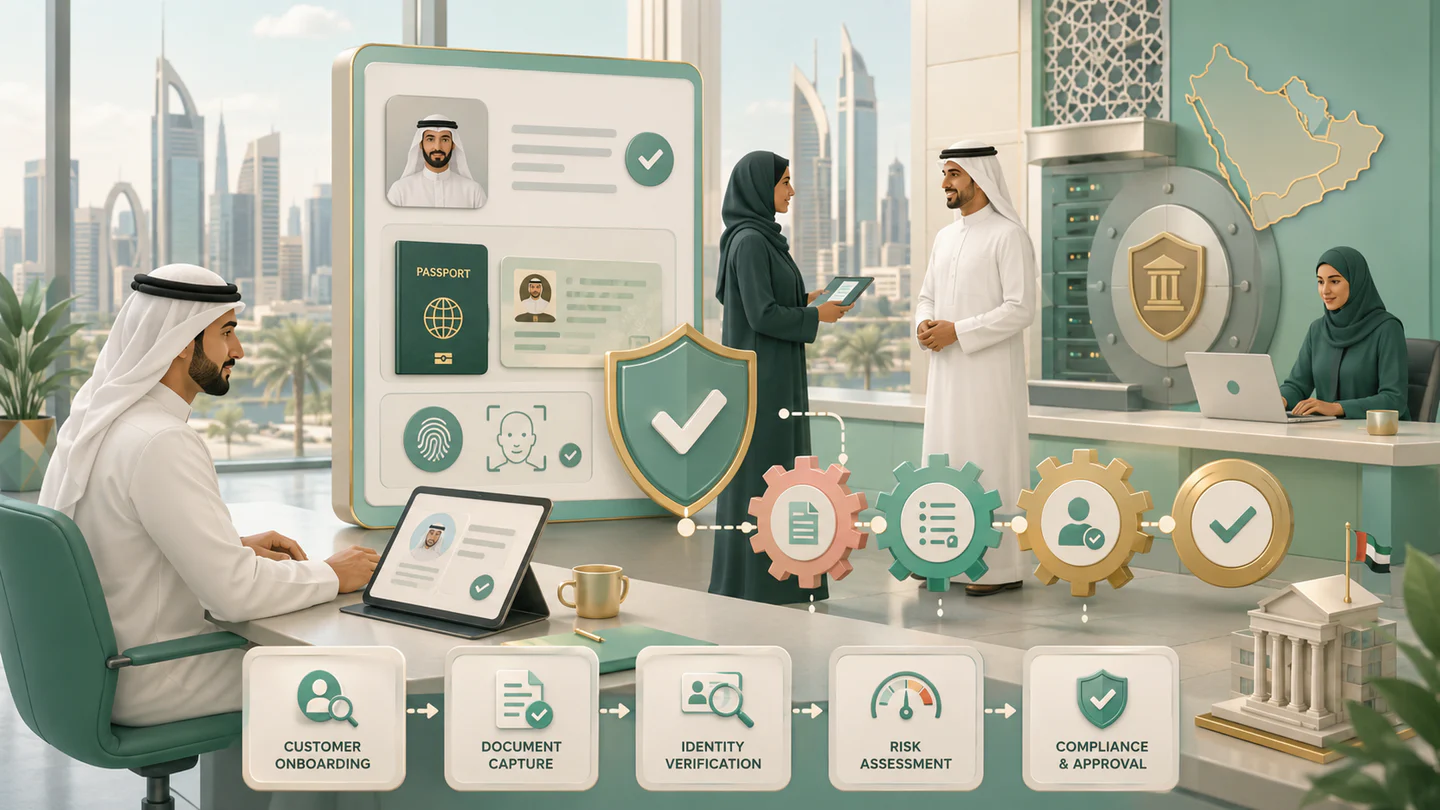
Las mejoras operativas surgen en cuatro capas distintas: la clasificación identifica los tipos de documento en la captación; la extracción recupera nombres, identificaciones, fechas, firmas y metadatos; la validación comprueba la integridad, las fechas de caducidad, los campos obligatorios y el cumplimiento de la política; la orquestación de flujos de trabajo enruta las excepciones con pistas de auditoría completas. Los expedientes de incorporación del GCC contienen con frecuencia contenido en varios idiomas, sellos, anotaciones manuscritas y calidad de escaneo variable. El OCR básico aporta un valor limitado; el proceso más amplio requiere gobernanza, medición y controles operativos, no solo el resultado del modelo.
Por qué la complejidad documental rompe las operaciones de KYC
La revisión manual no puede escalar frente al aumento de volúmenes, la expansión de las redes de sucursales o la mayor presión de auditoría. Los formularios de apertura de cuenta incompletos desencadenan amplios ciclos de reprocesamiento. Entre los puntos de fallo habituales se encuentran: expedientes sin firmar o firmados parcialmente; identificaciones caducadas que pasan inadvertidas en la captación; tipos de documento que no coinciden con la lista de verificación; metadatos incoherentes entre los registros en árabe e inglés; falta de visibilidad del estado de las deficiencias por sucursal o gestor de relaciones; incapacidad del servicio de atención al cliente para recuperar documentos de respaldo con rapidez. Estos son retos de operaciones documentales anteriores a la revisión de cumplimiento.
Cómo es una buena automatización de KYC
Una automatización eficaz elimina las verificaciones de bajo valor y ofrece colas de revisión más limpias. El modelo objetivo prioriza la revisión solo por excepción con niveles de servicio definidos: incorporar archivos desde los sistemas de sucursal, portales, correo electrónico o archivos escaneados; clasificar los documentos según una taxonomía de KYC controlada; extraer los campos clave, incluidos el nombre del cliente, el número de identificación y las fechas de emisión y caducidad; validar la integridad frente al perfil del cliente, el tipo de producto y la lista de verificación regulatoria; detectar firmas, sellos, duplicados y páginas obligatorias ausentes; enrutar las excepciones a operaciones, cumplimiento o gestores de relaciones; registrar todas las acciones para la auditoría, los informes y el seguimiento de la remediación. Separe las reglas deterministas del criterio basado en modelos: las comprobaciones de caducidad, las listas de documentos obligatorios y la presencia de firmas usan reglas explícitas, mientras que las tareas ambiguas, como la clasificación de escaneos ruidosos, se benefician de modelos multimodales de visión y lenguaje dentro de flujos de trabajo gobernados.
Comparación: solo OCR frente a procesamiento inteligente de documentos para KYC
| Capacidad | Solo OCR | Procesamiento Inteligente de Documentos |
|---|---|---|
| Comprensión documental | Lee texto | Clasifica, extrae y enriquece metadatos |
| Validación de la lista de verificación | Mayormente manual | Automatizada según las reglas del cliente y el producto |
| Compatibilidad con varios idiomas | Variable | Diseñada para flujos de trabajo en árabe e inglés |
| Gestión de excepciones | Seguimiento por correo y hoja de cálculo | Colas estructuradas con seguimiento de SLA |
| Trazabilidad | Fragmentada | Pista de auditoría e informes de principio a fin |
| Impacto operativo | Lectura más rápida | Incorporación más rápida y menos ciclos de deficiencias |
El OCR digitaliza el papel; el procesamiento inteligente de documentos transforma el rendimiento, el control y la visibilidad. Compare las plataformas según la profundidad del flujo de trabajo y la gobernanza antes de evaluar la calidad del modelo.
Gobernanza y regulación: lo que los equipos bancarios no pueden ignorar
La automatización de KYC debe tratarse como un flujo de trabajo regulado, no como un caso de uso genérico de IA. La gobernanza debe diseñarse desde el inicio. Entre las referencias clave se encuentran el artículo 6 de la Ley de IA de la UE, el artículo 22 del RGPD, el OWASP LLM Top 10, la norma ISO/IEC 42001:2023 y el marco MITRE ATT&CK para consideraciones de seguridad. Incluso los bancos fuera de estas jurisdicciones se benefician de controles estructurados en torno a la explicabilidad, la supervisión humana, la gestión de accesos y la respuesta a incidentes.
Los equipos bancarios deben evaluar: ¿qué decisiones están totalmente automatizadas frente a las que requieren aprobación humana? ¿Puede el sistema demostrar por qué se marcaron los expedientes como incompletos? ¿Se registran las instrucciones, las llamadas al modelo y las acciones del flujo de trabajo? ¿Puede la plataforma operar en un entorno de nube privada o solo en DMZ? ¿Cómo se gestionan la retención, el control de acceso y la residencia de los datos? Los equipos empresariales recurren cada vez más a pilas de IA gobernadas como Microsoft Azure AI Foundry, AWS Bedrock, Google Vertex AI, Databricks AI and Machine Learning, y Snowflake AI Data Cloud. La elección de la plataforma importa menos que el modelo operativo; una arquitectura independiente del modelo suele envejecer mejor en entornos regulados.
Un caso real de la banca en Oriente Medio
Un banco anonimizado de Oriente Medio implementó Contellect One Intelligent Data Remediation para clasificar y extraer 40 millones de páginas en 60 días, manteniendo un procesamiento inferior a 50 ms por página dentro de un perímetro protegido sin acceso a internet. El banco enfrentaba brechas automatizadas de integridad, expedientes incompletos sin firmar y gestores de relaciones que dedicaban entre el 40 y el 60 % de su tiempo a perseguir documentos. La solución combinó clasificación con IA, OCR en árabe e inglés, seguimiento de deficiencias, validación de firmas y sellos, detección de documentos ausentes y colas de remediación del cumplimiento. Los equipos de KYC, incorporación y apertura de cuentas pasaron de perseguir documentos manualmente a una revisión solo por excepción.
Cómo llevar la automatización de KYC a la práctica
Los equipos bancarios deben evitar las presentaciones de transformación genéricas; empiecen con flujos de trabajo únicos y medibles, como la incorporación minorista, la apertura de cuentas de pymes o la actualización periódica de KYC.
Defina la taxonomía documental
Deben establecerse las clases de documentos, las variantes obligatorias y los sustitutos aceptables. De lo contrario, la calidad de la extracción no se traducirá en valor operativo.
Diseñe para las excepciones, no para el promedio
La mayoría de los expedientes son sencillos; los costes se concentran en los casos límite. Construya colas para firmas ausentes, identificaciones caducadas, extracción de baja confianza y discrepancias con la lista de verificación.
Mantenga a las personas donde el riesgo es mayor
La revisión con supervisión humana se sitúa en los puntos de control sensibles a la política, lo que mantiene la trazabilidad y reduce la falsa confianza en las decisiones automatizadas.
Integre con los sistemas principales desde el principio
La automatización de KYC fracasa cuando los equipos siguen reintroduciendo datos manualmente en los sistemas de incorporación, CRM o gestión de casos. La integración convierte los motores documentales en flujos de trabajo bancarios.
De la estrategia a la ejecución
Contellect Technologies Inc. ofrece plataformas de IA empresarial que unifican el procesamiento inteligente de documentos, la automatización multiagente y la recuperación segura de conocimiento para empresas de todo el mundo. Para los equipos bancarios, esto incluye clasificación con IA, OCR, extracción de datos, enriquecimiento de metadatos, flujos de trabajo con supervisión humana e integraciones empresariales que respaldan operaciones de KYC gobernadas, incluidos documentos en árabe y en varios idiomas. La plataforma admite más de 130 formatos de archivo con opciones de despliegue seguro y orquestación independiente del modelo.
