أتمتة KYC في المصارف الخليجية
معظم المصارف الخليجية لا تفشل في الامتثال، بل تفشل في التعامل مع تعقيد المستندات.
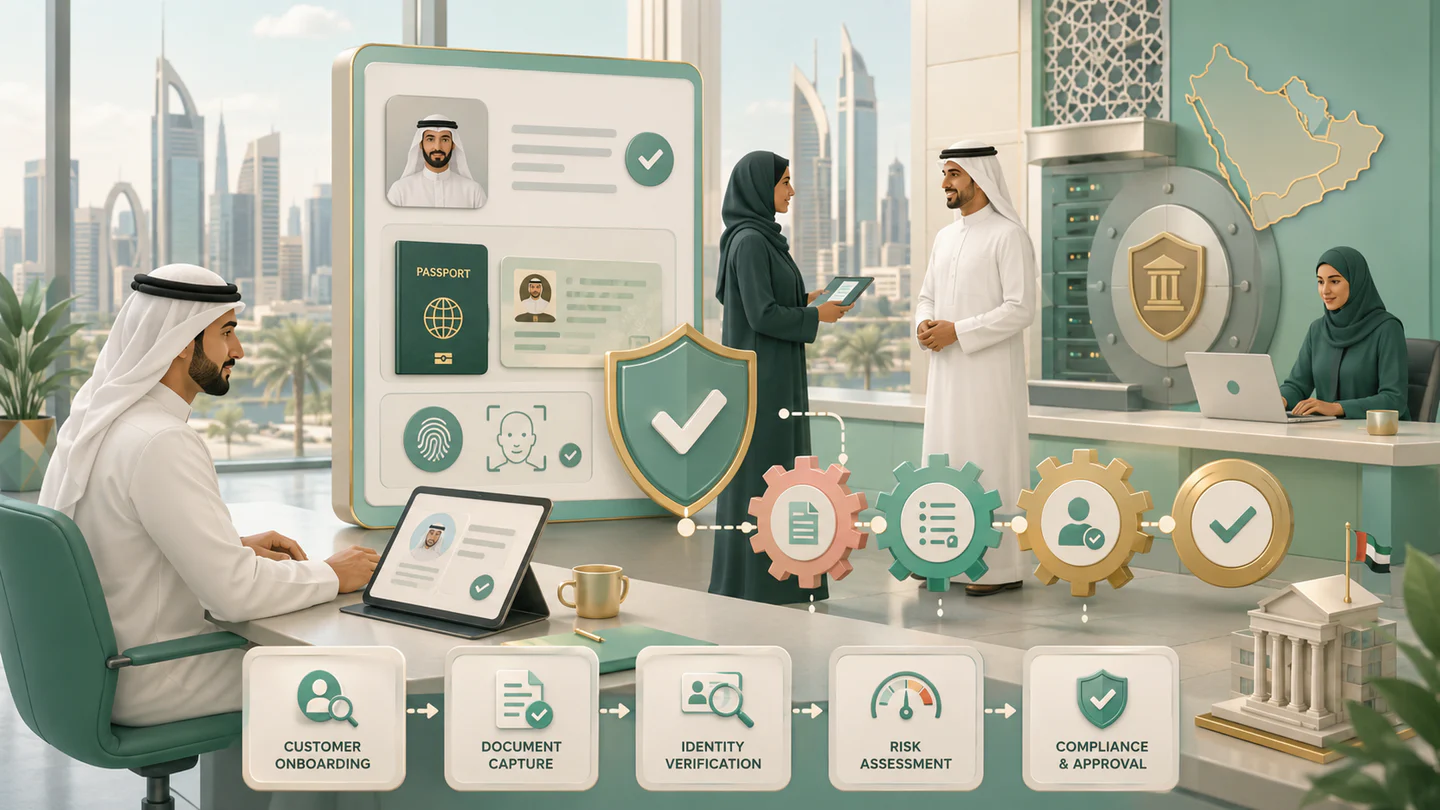
الخلاصات الرئيسية
- قلّص المراجعة اليدوية بتوجيه الحالات الاستثنائية وحدها إلى فرق الامتثال.
- أعطِ الأولوية لتعقيد المستندات، لا للتخزين، فهو عنق الزجاجة الحقيقي في KYC.
- استخدم المعالجة الذكية للمستندات لتصنيف ملفات استقبال العملاء واستخراج بياناتها والتحقق منها.
- طبّق ضوابط الإنسان في الحلقة لأجل قابلية التدقيق في مسارات العمل المصرفية المنظَّمة.
- واءم أتمتة KYC مع المادة 22 من GDPR، والمادة 6 من EU AI Act، وNIST AI RMF 1.0.
مقدمة
تدير معظم المصارف الخليجية حزم استقبال عملاء تجمع جوازات السفر والهوية الإماراتية وفواتير الخدمات وسجلات الشركات والنماذج الضريبية والإقرارات الموقّعة، بالعربية والإنجليزية معًا. والتحدي التشغيلي ينبع من تنوّع المستندات لا من فجوات في السياسات. فالمصارف تحتاج إلى معالجة ذكية للمستندات، وتحقّق قائم على القواعد، ومراجعة بشرية عند نقاط تفتيش استراتيجية، لا إلى واجهات محادثة تُلصَق بالأنظمة القائمة.
أتمتة KYC في المصارف الخليجية: من أين تأتي المكاسب
تظهر التحسينات التشغيلية على أربع طبقات متمايزة: التصنيف يحدّد أنواع المستندات عند الإدخال؛ والاستخراج يسترجع الأسماء وأرقام الهوية والتواريخ والتواقيع والبيانات الوصفية؛ والتحقق يفحص الاكتمال وتواريخ الانتهاء والحقول الإلزامية والالتزام بالسياسات؛ وتنسيق مسار العمل يوجّه الحالات الاستثنائية مع مسارات تدقيق كاملة. وكثيرًا ما تحتوي ملفات استقبال العملاء في الخليج على محتوى مختلط اللغة وأختام وتعليقات بخط اليد وجودة مسح ضوئي متفاوتة. فـ OCR الأساسي يقدّم قيمة محدودة؛ أما العملية الأوسع فتتطلب حكامة وقياسًا وضوابط تشغيلية لا مخرجات نموذج فحسب.
لماذا يُعطِّل تعقيد المستندات عمليات KYC
لا تستطيع المراجعة اليدوية التوسع مع تصاعد الأحجام أو توسع شبكات الفروع أو زيادة ضغط التدقيق. فنماذج فتح الحساب غير المكتملة تطلق دورات إعادة عمل واسعة. وتشمل نقاط الفشل الشائعة: حزمًا غير موقّعة أو موقّعة جزئيًا؛ ووثائق هوية منتهية الصلاحية لم تُلحَظ عند الإدخال؛ وعدم تطابق بين أنواع المستندات وعناصر قائمة التحقق؛ وبيانات وصفية غير متسقة للسجلات العربية والإنجليزية؛ وانعدام الوضوح في حالة أوجه النقص بحسب الفرع أو مدير العلاقة؛ وعجز خدمة العملاء عن استرجاع المستندات المؤيدة سريعًا. وهذه كلها تحديات في عمليات المستندات تسبق مراجعة الامتثال.
كيف تبدو أتمتة KYC الجيدة
تنزع الأتمتة الفعّالة التدقيق منخفض القيمة، وتقدّم في المقابل طوابير مراجعة أنظف. ويشدّد النموذج المستهدَف على مراجعة الحالات الاستثنائية وحدها بمستويات خدمة محدّدة: استقبال الملفات من أنظمة الفروع أو البوابات أو البريد الإلكتروني أو الأرشيفات الممسوحة ضوئيًا؛ وتصنيف المستندات مقابل مخطط تصنيف KYC مضبوط؛ واستخراج الحقول الرئيسية بما فيها اسم العميل ورقم الهوية وتاريخا الإصدار والانتهاء؛ والتحقق من الاكتمال مقابل ملف العميل ونوع المنتج وقائمة التحقق التنظيمية؛ وكشف التواقيع والأختام والتكرارات والصفحات الإلزامية الناقصة؛ وتوجيه الحالات الاستثنائية إلى العمليات أو الامتثال أو مديري العلاقات؛ وتسجيل كل الإجراءات لأجل التدقيق والتقارير وتتبّع المعالجة. وافصل القواعد الحتمية عن الحكم القائم على النماذج: فحوص الانتهاء، وقوائم المستندات الإلزامية، ووجود التوقيع، كلها تستخدم قواعد صريحة، أما المهام الملتبسة مثل تصنيف المسوحات المشوَّشة فتستفيد من نماذج الرؤية واللغة متعددة الوسائط داخل مسارات عمل محكومة.
مقارنة: OCR وحده مقابل المعالجة الذكية للمستندات في KYC
| القدرة | OCR وحده | المعالجة الذكية للمستندات |
|---|---|---|
| فهم المستند | يقرأ النص | يصنّف ويستخرج ويثري البيانات الوصفية |
| التحقق من قائمة التحقق | يدوي في معظمه | آلي مقابل قواعد العميل والمنتج |
| دعم اللغات المختلطة | متفاوت | مصمّم لمسارات العمل بالعربية والإنجليزية |
| معالجة الحالات الاستثنائية | متابعة بالبريد الإلكتروني وجداول البيانات | طوابير مهيكلة مع تتبّع مستويات الخدمة |
| قابلية التدقيق | مجزّأة | مسار تدقيق وتقارير من الطرف إلى الطرف |
| الأثر التشغيلي | قراءة أسرع | استقبال أسرع للعملاء ودورات نقص أقل |
فـ OCR يرقمن الورق؛ أما المعالجة الذكية للمستندات فتُحدث تحولًا في الطاقة الاستيعابية والتحكم والوضوح. فقارن المنصات على أساس عمق مسار العمل والحكامة قبل تقييم جودة النموذج.
الحكامة والتنظيم: ما لا تستطيع الفرق المصرفية إغفاله
تتطلب أتمتة KYC التعامل معها كمسار عمل منظَّم لا كحالة استخدام عامة للذكاء الاصطناعي. والحكامة يجب أن تُصمَّم من البداية. وتشمل المراجع الرئيسية المادة 6 من EU AI Act، والمادة 22 من GDPR، وOWASP LLM Top 10، وISO/IEC 42001:2023، وMITRE ATT&CK لأجل الاعتبارات الأمنية. وحتى المصارف الواقعة خارج هذه الولايات القضائية تستفيد من ضوابط مهيكلة حول قابلية التفسير والإشراف البشري وإدارة الوصول والاستجابة للحوادث.
وينبغي للفرق المصرفية أن تقيّم: أي القرارات مؤتمتة كليًا وأيها يتطلب موافقة بشرية؟ وهل يستطيع النظام أن يبيّن سبب وسم الملفات بأنها غير مكتملة؟ وهل تُسجَّل التوجيهات النصية ونداءات النموذج وإجراءات مسار العمل؟ وهل تستطيع المنصة العمل في بيئات سحابة خاصة أو منطقة منزوعة السلاح (DMZ) فقط؟ وكيف تُدار مدد الاستبقاء وضبط الوصول وإقامة البيانات؟ وتبني الفرق المؤسسية على نحو متزايد فوق حزم ذكاء اصطناعي محكومة مثل Microsoft Azure AI Foundry وAWS Bedrock وGoogle Vertex AI وDatabricks AI and Machine Learning وSnowflake AI Data Cloud. واختيار المنصة أقل أهمية من النموذج التشغيلي؛ فالمعمارية المحايدة تجاه النماذج تتعامل مع مرور الزمن على نحو أفضل عادةً في البيئات المنظَّمة.
دليل واقعي من العمل المصرفي في الشرق الأوسط
نشر مصرف في الشرق الأوسط، غير مسمّى، حلّ Contellect One Intelligent Data Remediation لتصنيف واستخراج 40 مليون صفحة في غضون 60 يومًا، بمعالجة تقل عن 50 مللي ثانية لكل صفحة داخل محيط مؤمَّن دون اتصال بالإنترنت. وكان المصرف يواجه فجوات في التحقق الآلي من الاكتمال، وحزمًا غير مكتملة وغير موقّعة، ومديري علاقات ينفقون 40-60% من وقتهم في الجري وراء المستندات. وجمع الحل بين التصنيف بالذكاء الاصطناعي، وOCR للعربية والإنجليزية، وتتبّع أوجه النقص، والتحقق من التواقيع والأختام، وكشف المستندات الناقصة، وطوابير معالجة الامتثال. وانتقلت فرق KYC واستقبال العملاء وفتح الحسابات من الجري اليدوي وراء المستندات إلى مراجعة الحالات الاستثنائية وحدها.
تحويل أتمتة KYC إلى واقع تشغيلي
ينبغي للفرق المصرفية أن تتجنب عروض التحول الشامل؛ فابدأ بمسارات عمل مفردة قابلة للقياس مثل استقبال عملاء الأفراد، أو فتح حسابات المنشآت الصغيرة والمتوسطة، أو التحديث الدوري لبيانات KYC.
حدّد مخطط تصنيف المستندات
لا بد من إرساء فئات المستندات، والصيغ الإلزامية، والبدائل المقبولة. وإلا فلن تُترجَم جودة الاستخراج إلى قيمة تشغيلية.
صمّم للحالات الاستثنائية لا للمتوسطات
معظم الملفات مباشرة؛ والتكاليف تتركّز في الحالات الحدّية. فابنِ طوابير للتواقيع الناقصة، ووثائق الهوية المنتهية، والاستخراج منخفض الثقة، وعدم التطابق مع قوائم التحقق.
أبقِ البشر حيث تكون المخاطر أعلى
تقع مراجعة الإنسان في الحلقة عند نقاط التفتيش الحسّاسة تجاه السياسات، بما يحفظ قابلية التدقيق ويقلّص الثقة الزائفة في القرارات المؤتمتة.
تكامَل مع الأنظمة الأساسية مبكرًا
تفشل أتمتة KYC عندما تواصل الفرق إعادة إدخال البيانات في أنظمة استقبال العملاء أو CRM أو الحالات. فالتكامل هو ما يحوّل محرّكات المستندات إلى مسارات عمل مصرفية.
من الاستراتيجية إلى التنفيذ
توفّر Contellect Technologies Inc. منصات ذكاء اصطناعي مؤسسية توحّد المعالجة الذكية للمستندات، والأتمتة متعددة الوكلاء، والاسترجاع الآمن للمعرفة، للمؤسسات على المستوى الدولي. وللفرق المصرفية، يشمل ذلك التصنيف بالذكاء الاصطناعي، وOCR، واستخراج البيانات، وإثراء البيانات الوصفية، ومسارات عمل الإنسان في الحلقة، والتكاملات المؤسسية التي تدعم عمليات KYC المحكومة، بما فيها المستندات العربية ومختلطة اللغة. وتدعم المنصة أكثر من 130 صيغة ملف، مع خيارات نشر آمنة وتنسيق محايد تجاه النماذج.
