Automatisation KYC des banques du Golfe
La plupart des banques du Golfe n'échouent pas sur la conformité. Elles échouent sur la complexité documentaire.
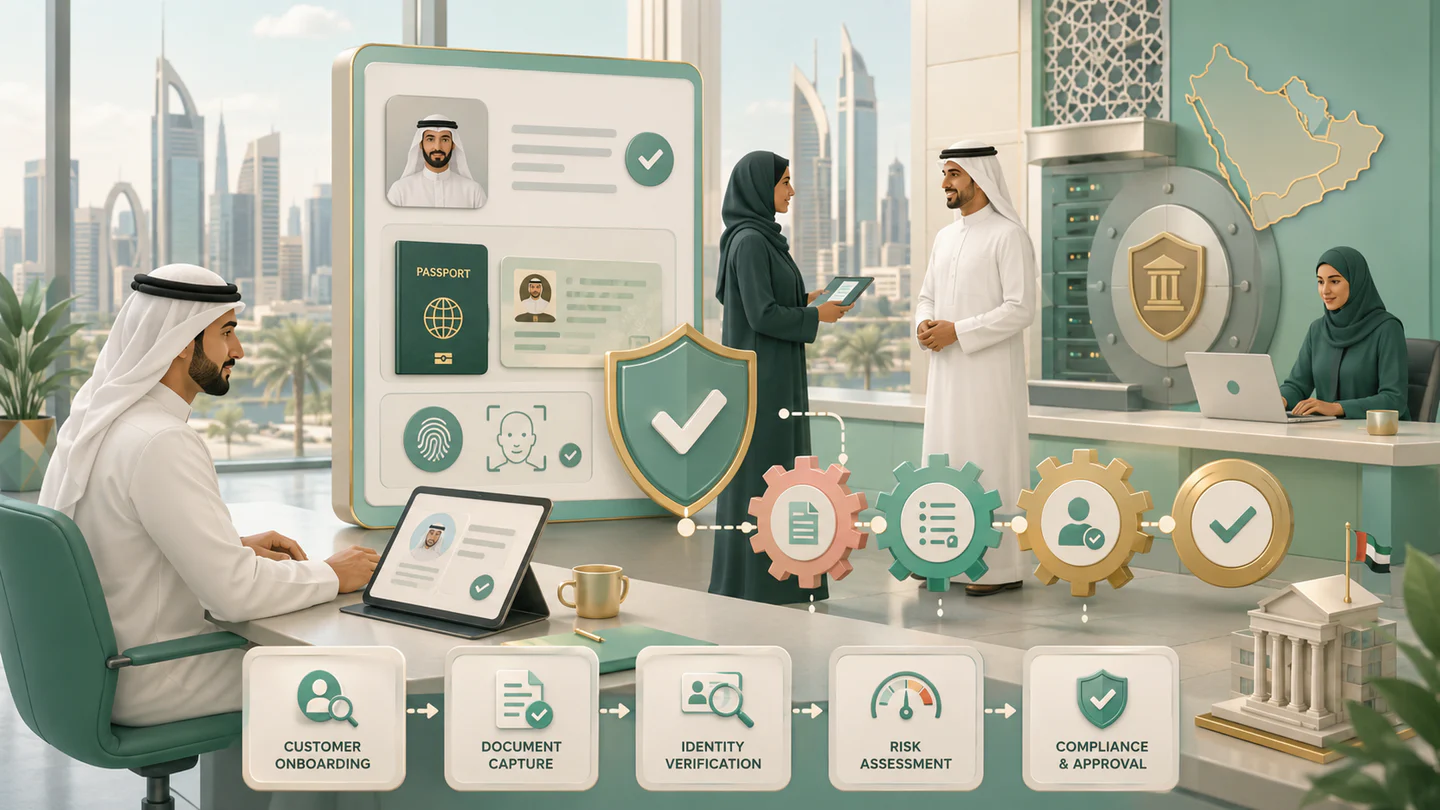
Points clés à retenir
- Réduisez la revue manuelle en n’orientant vers les équipes de conformité que les exceptions.
- Considérez la complexité documentaire, et non le stockage, comme le véritable goulot d’étranglement du KYC.
- Utilisez le traitement intelligent des documents pour classifier, extraire et valider les dossiers d’intégration client.
- Appliquez des contrôles humains dans la boucle pour garantir la traçabilité dans les flux de travail bancaires réglementés.
- Alignez l’automatisation KYC sur l’article 22 du GDPR, l’article 6 de l’AI Act européen et le NIST AI RMF 1.0.
Introduction
La plupart des banques du Golfe gèrent des dossiers d’intégration combinant passeports, cartes d’identité émiraties, factures de services publics, documents d’entreprise, formulaires fiscaux et déclarations signées, en arabe comme en anglais. Le défi opérationnel tient à la variété des documents plutôt qu’à des lacunes de politique. Les banques ont besoin de traitement intelligent des documents, de validation basée sur des règles et de revue humaine à des points de contrôle stratégiques - et non d’interfaces de chatbot greffées sur les systèmes existants.
Automatisation KYC dans les banques du Golfe : d’où viennent les gains
Les améliorations opérationnelles apparaissent à travers quatre niveaux distincts : la classification identifie les types de documents dès la réception ; l’extraction récupère les noms, identifiants, dates, signatures et métadonnées ; la validation vérifie l’exhaustivité, les dates d’expiration, les champs obligatoires et le respect des politiques ; l’orchestration des flux de travail oriente les exceptions avec des pistes d’audit complètes. Les dossiers d’intégration des banques du Golfe contiennent fréquemment du contenu multilingue, des tampons, des annotations manuscrites et une qualité de numérisation variable. L’OCR de base apporte une valeur limitée ; le processus plus large exige gouvernance, mesure et contrôles opérationnels, au-delà du seul résultat du modèle.
Pourquoi la complexité documentaire fragilise les opérations KYC
La revue manuelle ne peut pas suivre la hausse des volumes, l’expansion des réseaux d’agences ou l’accroissement de la pression d’audit. Des formulaires d’ouverture de compte incomplets déclenchent de longs cycles de reprise. Les points de défaillance courants comprennent : des dossiers non signés ou partiellement signés ; des pièces d’identité expirées non détectées à la réception ; des types de documents et des éléments de checklist mal appariés ; des métadonnées incohérentes entre les dossiers arabes et anglais ; une absence de visibilité sur l’état des déficiences par agence ou par chargé de relation ; l’incapacité du service client à retrouver rapidement les pièces justificatives. Ce sont là des défis d’opérations documentaires, en amont de la revue de conformité.
À quoi ressemble une bonne automatisation KYC
Une automatisation efficace élimine les vérifications à faible valeur ajoutée tout en produisant des files de revue plus propres. Le modèle cible privilégie une revue limitée aux exceptions, avec des niveaux de service définis : ingérer les fichiers depuis les systèmes d’agence, les portails, les courriels ou les archives numérisées ; classifier les documents selon une taxonomie KYC contrôlée ; extraire les champs clés, dont le nom du client, le numéro d’identifiant, les dates d’émission et d’expiration ; valider l’exhaustivité par rapport au profil client, au type de produit et à la checklist réglementaire ; détecter signatures, tampons, doublons et pages obligatoires manquantes ; orienter les exceptions vers les équipes opérationnelles, de conformité ou les chargés de relation ; enregistrer toutes les actions à des fins d’audit, de reporting et de suivi des remédiations. Il convient de séparer les règles déterministes du jugement fondé sur un modèle : les contrôles d’expiration, les listes de documents obligatoires et la présence de signature relèvent de règles explicites, tandis que les tâches ambiguës comme la classification de numérisations bruitées bénéficient de modèles vision-langage multimodaux au sein de flux de travail gouvernés.
Comparaison : OCR seul et traitement intelligent des documents pour le KYC
| Capacité | OCR seul | Traitement intelligent des documents |
|---|---|---|
| Compréhension des documents | Lit le texte | Classifie, extrait, enrichit les métadonnées |
| Validation des checklists | Majoritairement manuelle | Automatisée selon les règles clients et produits |
| Prise en charge multilingue | Variable | Conçue pour les flux arabes et anglais |
| Gestion des exceptions | Suivi par courriel et tableur | Files structurées avec suivi des SLA |
| Traçabilité | Fragmentée | Piste d’audit et reporting de bout en bout |
| Impact opérationnel | Lecture plus rapide | Intégration plus rapide et moins de boucles de déficience |
L’OCR numérise le papier ; le traitement intelligent des documents transforme le débit, le contrôle et la visibilité. Comparez les plateformes sur la profondeur des flux de travail et la gouvernance avant d’évaluer la qualité des modèles.
Gouvernance et réglementation : ce que les équipes bancaires ne peuvent ignorer
L’automatisation KYC doit être traitée comme un flux de travail réglementé plutôt que comme un cas d’usage générique de l’IA. La gouvernance doit être conçue dès l’origine. Les principaux points de référence comprennent l’article 6 de l’AI Act européen, l’article 22 du GDPR, le Top 10 OWASP pour les LLM, la norme ISO/IEC 42001:2023 et le référentiel MITRE ATT&CK pour les considérations de sécurité. Même les banques situées hors de ces juridictions bénéficient de contrôles structurés portant sur l’explicabilité, la supervision humaine, la gestion des accès et la réponse aux incidents.
Les équipes bancaires doivent évaluer : quelles décisions sont entièrement automatisées et lesquelles exigent une approbation humaine ? Le système peut-il démontrer pourquoi des dossiers ont été marqués incomplets ? Les invites, les appels au modèle et les actions du flux de travail sont-ils journalisés ? La plateforme peut-elle fonctionner en cloud privé ou dans des environnements limités à une DMZ ? Comment la rétention, le contrôle d’accès et la résidence des données sont-ils gérés ? Les équipes d’entreprise s’appuient de plus en plus sur des piles d’IA gouvernées telles que Microsoft Azure AI Foundry, AWS Bedrock, Google Vertex AI, Databricks AI and Machine Learning, et Snowflake AI Data Cloud. Le choix de la plateforme compte moins que le modèle opérationnel ; une architecture agnostique vis-à-vis du modèle vieillit généralement mieux dans les environnements réglementés.
Cas concret dans le secteur bancaire au Moyen-Orient
Une banque anonymisée du Moyen-Orient a déployé Contellect One Intelligent Data Remediation pour classifier et extraire 40 millions de pages en 60 jours, avec un traitement inférieur à 50 ms par page au sein d’un périmètre sécurisé sans accès à internet. La banque était confrontée à des lacunes de complétude automatisées, à des dossiers incomplets non signés et à des chargés de relation consacrant 40 à 60 % de leur temps à courir après les documents. La solution combinait classification par IA, OCR arabe et anglais, suivi des déficiences, validation des signatures et des tampons, détection des documents manquants et files de remédiation de conformité. Les équipes KYC, d’intégration et d’ouverture de compte sont passées d’une course manuelle aux documents à une revue limitée aux exceptions.
Rendre l’automatisation KYC opérationnelle
Les équipes bancaires doivent éviter les vastes présentations de transformation ; commencez par des flux de travail uniques et mesurables, comme l’intégration des particuliers, l’ouverture de compte pour les PME ou l’actualisation périodique du KYC.
Définir la taxonomie documentaire
Les classes de documents, les variantes obligatoires et les substituts acceptables doivent être établis. Sans quoi, la qualité de l’extraction ne se traduira pas en valeur opérationnelle.
Concevoir pour les exceptions, pas pour la moyenne
La plupart des dossiers sont simples ; les coûts se concentrent dans les cas limites. Construisez des files pour les signatures manquantes, les pièces d’identité expirées, les extractions à faible confiance et les incohérences de checklist.
Maintenir l’humain là où le risque est le plus élevé
La revue humaine dans la boucle se situe aux points de contrôle sensibles aux politiques, ce qui préserve la traçabilité et réduit la confiance excessive dans les décisions automatisées.
Intégrer tôt avec les systèmes centraux
L’automatisation KYC échoue lorsque les équipes continuent à ressaisir les données dans les systèmes d’intégration, de CRM ou de gestion des dossiers. L’intégration transforme les moteurs documentaires en flux de travail bancaires.
De la stratégie à l’exécution
Contellect Technologies Inc. fournit des plateformes d’IA d’entreprise qui unifient le traitement intelligent des documents, l’automatisation multi-agents et la restitution sécurisée des connaissances pour des entreprises à l’international. Pour les équipes bancaires, cela comprend la classification par IA, l’OCR, l’extraction de données, l’enrichissement des métadonnées, les flux de travail avec humain dans la boucle et des intégrations d’entreprise prenant en charge des opérations KYC gouvernées, y compris les documents arabes et multilingues. La plateforme prend en charge plus de 130 formats de fichiers, avec des options de déploiement sécurisées et une orchestration agnostique vis-à-vis du modèle.
