Automazione KYC nelle banche del Golfo
Le banche del Golfo non falliscono per la conformità. Falliscono per la complessità documentale.
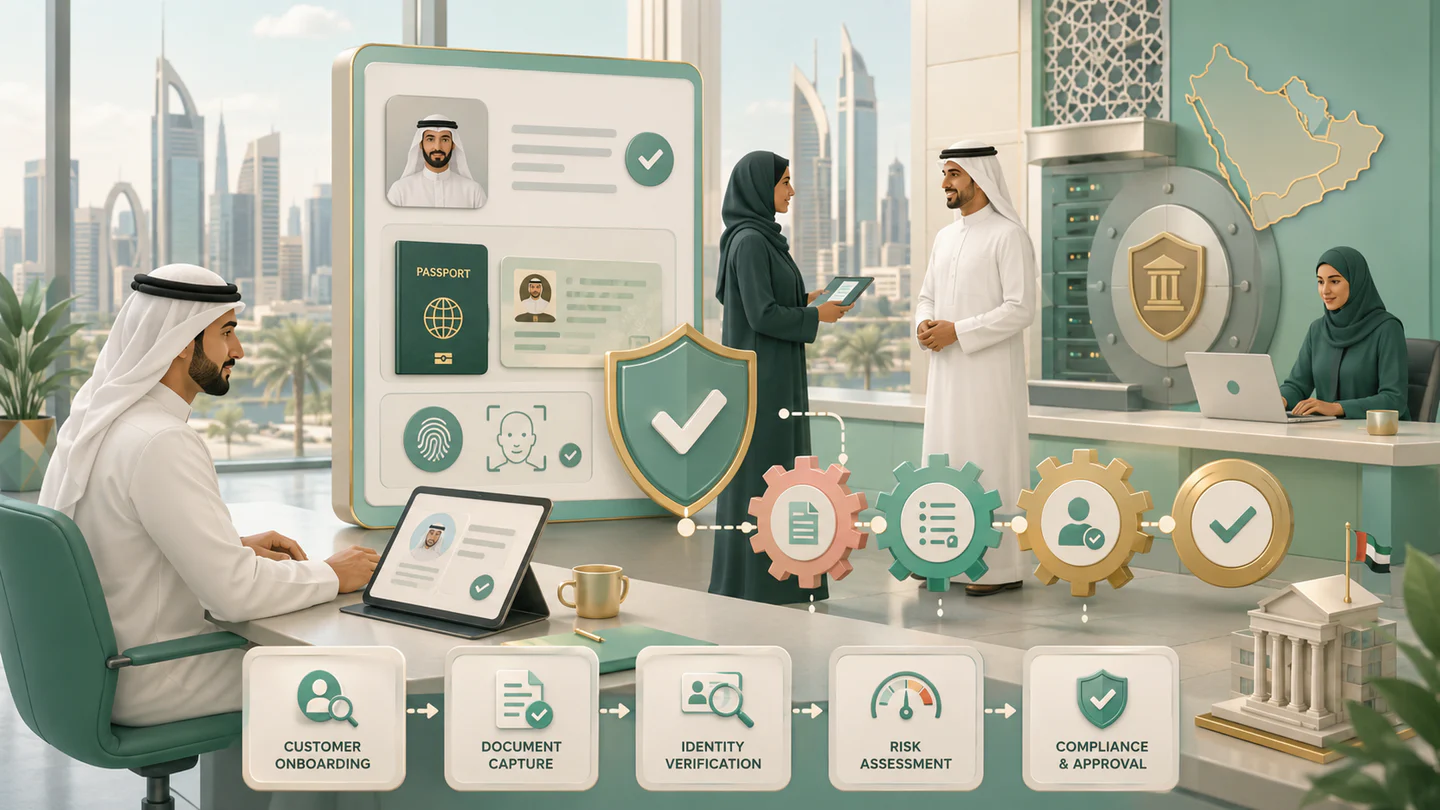
Punti chiave
- Riduci la revisione manuale instradando solo le eccezioni ai team di conformità.
- Dai priorità alla complessità documentale, non allo storage, come vero collo di bottiglia del KYC.
- Usa l’elaborazione documentale intelligente per classificare, estrarre e validare i file di onboarding.
- Applica controlli human-in-the-loop per garantire la tracciabilità nei flussi di lavoro bancari regolamentati.
- Allinea l’automazione KYC con l’articolo 22 del GDPR, l’articolo 6 dell’EU AI Act e il NIST AI RMF 1.0.
Introduzione
La maggior parte delle banche del Golfo gestisce pacchi di onboarding che combinano passaporti, carte d’identità degli Emirati, bollette, documenti societari, moduli fiscali e dichiarazioni firmate, in arabo e in inglese. La sfida operativa nasce dalla varietà dei documenti, non da lacune nelle policy. Le banche hanno bisogno di elaborazione documentale intelligente, validazione basata su regole e revisione umana nei punti di controllo strategici - non di interfacce chatbot aggiunte ai sistemi esistenti.
Automazione KYC nelle banche del Golfo: da dove vengono i guadagni
I miglioramenti operativi emergono su quattro livelli distinti: la classificazione identifica i tipi di documento in fase di acquisizione; l’estrazione recupera nomi, numeri identificativi, date, firme e metadati; la validazione verifica la completezza, le date di scadenza, i campi obbligatori e il rispetto delle policy; l’orchestrazione dei flussi di lavoro instrada le eccezioni con audit trail completi. I file di onboarding nel Golfo contengono spesso contenuti in più lingue, timbri, annotazioni manoscritte e una qualità di scansione variabile. L’OCR di base offre un valore limitato; il processo più ampio richiede governance, misurazione e controlli operativi, non solo l’output del modello.
Perché la complessità documentale blocca le operazioni KYC
La revisione manuale non regge all’aumento dei volumi, all’espansione delle reti di filiali o alla maggiore pressione di audit. I moduli di apertura conto incompleti innescano ampi cicli di rilavorazione. I punti di fallimento più comuni includono: pacchi non firmati o firmati solo in parte; documenti di identità scaduti non rilevati in fase di acquisizione; disallineamento tra i tipi di documento e le voci della checklist; metadati incoerenti tra i record in arabo e in inglese; assenza di visibilità sullo stato delle carenze per filiale o per relationship manager; incapacità del servizio clienti di recuperare rapidamente i documenti a supporto. Sono tutte sfide di gestione documentale a monte della revisione di conformità.
Come si presenta una buona automazione KYC
Un’automazione efficace elimina i controlli a basso valore, offrendo al contempo code di revisione più pulite. Il modello di riferimento privilegia la revisione delle sole eccezioni con livelli di servizio definiti: acquisire i file dai sistemi di filiale, dai portali, dalla posta elettronica o dagli archivi scansionati; classificare i documenti secondo una tassonomia KYC controllata; estrarre i campi chiave, tra cui nome del cliente, numero identificativo, date di emissione e scadenza; validare la completezza rispetto al profilo del cliente, al tipo di prodotto e alla checklist regolamentare; rilevare firme, timbri, duplicati e pagine obbligatorie mancanti; instradare le eccezioni alle operations, alla conformità o ai relationship manager; registrare tutte le azioni ai fini di audit, reportistica e tracciamento della remediation. Separare le regole deterministiche dal giudizio basato sul modello: i controlli di scadenza, gli elenchi di documenti obbligatori e la presenza della firma usano regole esplicite, mentre le attività ambigue come la classificazione di scansioni rumorose beneficiano di modelli vision-language multimodali all’interno di flussi di lavoro governati.
Confronto: solo OCR contro elaborazione documentale intelligente per il KYC
| Capacità | Solo OCR | Elaborazione documentale intelligente |
|---|---|---|
| Comprensione del documento | Legge il testo | Classifica, estrae, arricchisce i metadati |
| Validazione della checklist | Perlopiù manuale | Automatizzata secondo le regole di cliente e prodotto |
| Supporto multilingue | Variabile | Progettato per flussi di lavoro in arabo e inglese |
| Gestione delle eccezioni | Follow-up via email e fogli di calcolo | Code strutturate con tracciamento SLA |
| Tracciabilità | Frammentata | Audit trail e reportistica end-to-end |
| Impatto operativo | Lettura più rapida | Onboarding più rapido e meno cicli di carenza |
L’OCR digitalizza la carta; l’elaborazione documentale intelligente trasforma il throughput, il controllo e la visibilità. Confrontate le piattaforme in base alla profondità del flusso di lavoro e alla governance prima di valutare la qualità del modello.
Governance e normativa: ciò che i team bancari non possono ignorare
L’automazione KYC va trattata come un flusso di lavoro regolamentato, non come un generico caso d’uso AI. La governance deve essere progettata fin dall’inizio. I riferimenti chiave includono l’articolo 6 dell’EU AI Act, l’articolo 22 del GDPR, l’OWASP LLM Top 10, l’ISO/IEC 42001:2023 e MITRE ATT&CK per le considerazioni di sicurezza. Anche le banche al di fuori di queste giurisdizioni traggono beneficio da controlli strutturati su spiegabilità, supervisione umana, gestione degli accessi e risposta agli incidenti.
I team bancari dovrebbero valutare: quali decisioni sono completamente automatizzate rispetto a quelle che richiedono approvazione umana? Il sistema può dimostrare perché i file sono stati segnati come incompleti? I prompt, le chiamate al modello e le azioni del flusso di lavoro vengono registrati? La piattaforma può operare in ambienti private cloud o solo DMZ? Come vengono gestiti la conservazione, il controllo degli accessi e la residenza dei dati? I team aziendali costruiscono sempre più spesso su stack AI governati come Microsoft Azure AI Foundry, AWS Bedrock, Google Vertex AI, Databricks AI and Machine Learning e Snowflake AI Data Cloud. La scelta della piattaforma conta meno del modello operativo; un’architettura agnostica rispetto al modello in genere invecchia meglio negli ambienti regolamentati.
Un caso reale dal settore bancario in Medio Oriente
Una banca del Medio Oriente, resa anonima, ha adottato Contellect One Intelligent Data Remediation per classificare ed estrarre 40 milioni di pagine in 60 giorni, mantenendo un’elaborazione inferiore a 50ms per pagina all’interno di un perimetro protetto senza accesso a internet. La banca affrontava lacune nel controllo automatico della completezza, pacchi incompleti e non firmati, e relationship manager che dedicavano il 40-60% del tempo a rincorrere i documenti. La soluzione combinava classificazione AI, OCR in arabo e inglese, tracciamento delle carenze, validazione di firme e timbri, rilevamento dei documenti mancanti e code di remediation per la conformità. I team KYC, onboarding e apertura conto sono passati dalla rincorsa manuale dei documenti alla revisione delle sole eccezioni.
Rendere operativa l’automazione KYC
I team bancari dovrebbero evitare le presentazioni di trasformazione generiche; iniziate con singoli flussi di lavoro misurabili, come l’onboarding retail, l’apertura conto per le PMI o l’aggiornamento periodico del KYC.
Definire la tassonomia documentale
Occorre stabilire le classi di documento, le varianti obbligatorie e i sostituti accettabili. Altrimenti la qualità dell’estrazione non si tradurrà in valore operativo.
Progettare per le eccezioni, non per le medie
La maggior parte dei file è semplice; i costi si concentrano nei casi limite. Costruite code per firme mancanti, documenti di identità scaduti, estrazione a bassa confidenza e disallineamenti con la checklist.
Mantenere le persone dove il rischio è più alto
La revisione human-in-the-loop si colloca nei punti di controllo sensibili alle policy, mantenendo la tracciabilità e riducendo la falsa fiducia nelle decisioni automatizzate.
Integrare presto con i sistemi core
L’automazione KYC fallisce quando i team continuano a reinserire manualmente i dati nei sistemi di onboarding, CRM o gestione dei casi. L’integrazione trasforma i motori documentali in flussi di lavoro bancari.
Dalla strategia all’esecuzione
Contellect Technologies Inc. fornisce piattaforme AI aziendali che unificano l’elaborazione documentale intelligente, l’automazione multi-agente e il recupero sicuro della conoscenza per le aziende a livello internazionale. Per i team bancari, questo include la classificazione AI, l’OCR, l’estrazione dei dati, l’arricchimento dei metadati, i flussi di lavoro human-in-the-loop e le integrazioni aziendali a supporto di operazioni KYC governate, compresi i documenti in arabo e multilingue. La piattaforma supporta oltre 130 formati di file, con opzioni di deployment sicure e orchestrazione agnostica rispetto al modello.
